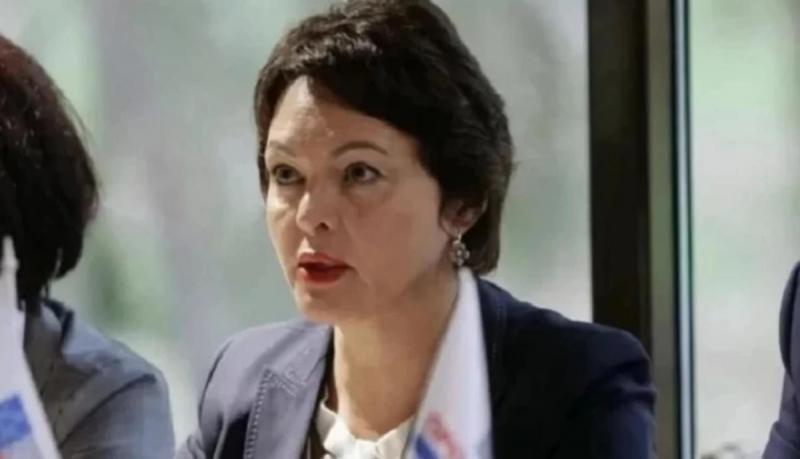
"Організований ринок - це не просто платформа для взаємодії між покупцем і продавцем. Він вимагає належної інфраструктури", - зазначила директорка Українського клірингового дому Олена Велика.
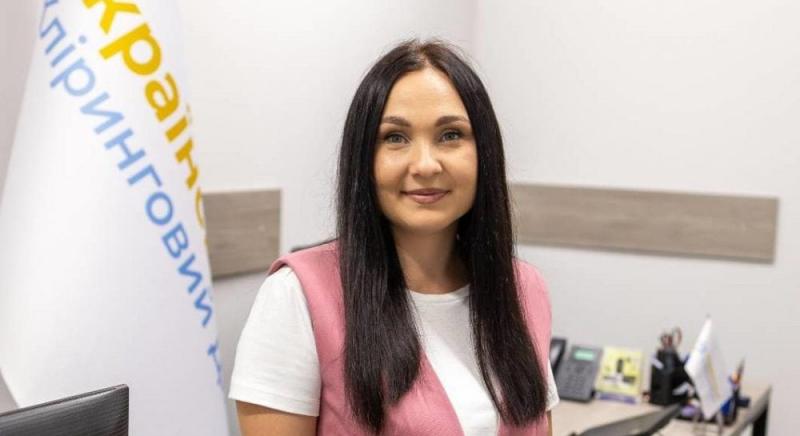
Директорка Українського клірингового дому Олена Велика розповіла, у чому полягає суть клірингу, як він дозволяє захистити продавців та покупців на ринку від ризиків та навіщо він потрібен українському ринку деревини.
Організований товарний ринок охоплює набагато більше, ніж просто укладення угод на біржі. За кожною угодою приховані зобов'язання між покупцем і продавцем, ризики, пов'язані з їх невиконанням, а також потреба в зрозумілих механізмах для управління цими ризиками. Саме цю роль відіграє клірингова інфраструктура.
Український кліринговий дім взаємодіє з різними сегментами організованого товарного ринку, зокрема у сферах енергетики та ринку необробленої деревини та пиломатеріалів.
Директорка Українського клірингового дому Олена Велика розкрила деталі щодо значення клірингу для товарного ринку, обов'язків учасників біржових торгів, механізмів рейтингування, а також підкреслила, чому виконання угоди є не менш важливим, ніж її укладення. Вона також наголосила на контролюючих функціях, що стосуються самої клірингової установи.
Олено, давайте розглянемо базові поняття. Що таке кліринг і які етапи проходять після укладення біржового договору між покупцем і продавцем? Яку роль у цьому процесі відіграє Український кліринговий дім?
Якщо пояснювати максимально просто, кліринг - це той етап організованого ринку, який починається після укладення біржової угоди та пов'язаний із виконанням зобов'язань її сторін.
Є покупець, продавець, вони домовилися про умови та уклали договір. Але договір сам по собі ще не гарантує, що сторони виконають свої зобов'язання. Покупець має здійснити оплату, продавець - поставити товар відповідно до погоджених умов.
У цьому контексті важливу роль відіграє кліринговий центр. Він аналізує ризики, встановлює та регулює зобов'язання учасників угоди, а також впроваджує механізми для забезпечення їх виконання.
Отже, ми перебуваємо у проміжку між укладенням угоди та її фінальним виконанням, і саме ми відповідаємо за критично важливий аспект цього процесу – управління ризиками, які можуть виникнути внаслідок зобов'язань сторін.
Ця роль має свої чітко визначені рамки. Аукціон організовується біржею, яка також відповідає за допуск учасників і визначення переможця. Продавець самостійно вирішує, що саме виставити на аукціон. Покупець отримує деревину безпосередньо від продавця, а розрахунки здійснюються між ними. Ми не займаємося проведенням торгів, не регулюємо ціну і не є учасниками угоди.
Якщо розглянути ринок необробленої деревини, то виникає питання: чому для нього важлива така специфічна інфраструктура, як УКД? Які конкретні виклики вона допомагає подолати?
Стабільна діяльність організованого ринку не може базуватися виключно на принципі "договори укладені - далі кожен відповідає за свої зобов'язання". Це не просто думка, а підтверджений факт з історії. До 2021 року, коли ринок деревини став переважно біржовим, статистика виконання угод залишала бажати кращого. Тому виникає необхідність у системі, яка б дозволяла оцінювати ризики, контролювати виконання контрактів та надавала механізми для забезпечення гарантій.
Це і є основна роль УКД.
Ми не створюємо проблем для наших учасників. Навпаки, ми виконуємо додаткову роль, яка забезпечує більшу безпеку і передбачуваність на ринку. Це особливо критично для ринку деревини, адже біржові торги – лише один з етапів процесу. Головним є те, що укладений контракт має бути реалізований. Сучасний організований ринок повинен звертати увагу не тільки на факт укладення угоди, але й на подальші дії, які відбуваються після цього.
Проте, представники ринку можуть бачити нові вимоги та механізми гарантій як додатковий тягар. Які у вас аргументи щодо того, чому їх слід сприймати з іншої перспективи?
Адже за кожною з цих вимог прихований певний ризик, який потрібно ретельно відстежувати та зменшувати.
Коли учасник підписує угоду, він зобов'язується виконувати певні умови. Водночас, інша сторона приймає на себе ризик, пов'язаний із можливістю того, чи зможе цей контрагент сумлінно виконати свої зобов'язання.
Тому гарантійні механізми не варто розглядати як формальну перепону для участі в торгах. Це насправді інструмент, який дозволяє знизити ризик невиконання.
У цьому контексті ключовим є ризик-орієнтований підхід. Ми не припускаємо, що всі учасники є однаковими. Кожен з них має свою унікальну історію роботи, різні показники виконання договорів та різний рівень інформаційної прозорості щодо своєї діяльності. Тому стратегія забезпечення виконання їх зобов'язань повинна враховувати ці відмінності.
Ми прагнемо зменшити фінансове навантаження на учасників. Частину внеску за форвардною угодою можна навіть не оплачувати грошима, а замість цього надати банківську гарантію. Цю опцію ми запровадили минулого року, і наразі співпрацюємо з дванадцятьма банками, серед яких Ощадбанк та Укрексімбанк. Чим вищий рівень дисципліни компанії, тим більшу частину внеску вона може покрити за рахунок гарантії.
Ви неодноразово піднімали питання щодо виконання контрактів. Чому для ринку має велике значення слідкувати не тільки за фактами укладення угод, а й за їх фактичним виконанням?
Тому що саме виконаний договір є реальним результатом біржової торгівлі. Можна мати велику кількість укладених договорів, але якщо значна їх частина не виконується або виконується неналежним чином, це вже створює ризики для всього ринку.
Отже, важливо звертати увагу не тільки на те, що було прописано в договорі, але й на події, які відбулися після його підписання: чи було виконано умови угоди, в якому обсязі та у визначені терміни. Якщо ж виконання не відбулося, необхідно з'ясувати причини цього і обставини, що на це вплинули.
Ця інформація сприяє створенню об'єктивного обліку виконання контрактів учасником. В свою чергу, така облікова історія може бути застосована для аналізу його надійності та визначення ризиків у майбутній діяльності на ринку.
Як УКД визначає, виконано договір чи ні? І що відбувається, якщо покупець не виконав свої зобов'язання?
Ми акцентуємо увагу переважно на об'єктивному факті відвантаження, а не лише на версіях учасників. Необхідна інформація надходить до нас через біржі, що спеціалізуються на організації та проведенні торгів, а також з державної електронної системи обліку деревини.
Коли покупець вибрав законтрактований обсяг, гарантійний внесок вивільняється автоматично - без необхідності подавати додаткові заяви чи отримувати окремі погодження.
Якщо ж договір виконано не в повному обсязі, гарантійний внесок утримується відповідно до встановленого порядку. Його розмір залежить від фактичного обсягу виконання: чим менше товару вибрано покупцем, тим більша частина гарантійного внеску може бути утримана. При цьому розмір утримання визначається встановленою формулою, а не суб'єктивним рішенням окремої особи.
Суттєво, що ці фінанси не залишаються в УКД — утримана сума передається продавцю, який через неналежне виконання умов договору зазнав недоотримання доходу. УКД отримує тільки адміністративний збір, що становить 5% від утриманої суми, який ділиться порівну між покупцем і продавцем.
Рішення щодо утримання гарантійного внеску ухвалюється колективно та відповідно до єдиних стандартів для всіх учасників ринку. У випадку, якщо виявиться, що невиконання або неналежне виконання договору сталося з причин, не пов’язаних із покупцем, гарантійний внесок буде йому повернуто.
Крім цього, будь-яке з цих рішень має можливість бути оскарженим. Спочатку це робиться відповідно до встановлених процедур в УКД, де заяви розглядаються протягом максимум одного місяця. Якщо ж результат не влаштовує, рішення можна оскаржити в суді.
Ви зосереджуєтеся в основному на обов'язках покупця. Але що станеться, якщо продавець не виконає свої зобов'язання за контрактом?
У цьому випадку наслідки, пов'язані з невиконанням зобов'язань продавцем, не можуть бути автоматично покладені на покупця.
Якщо продавець не підписав договір або поставка не відбулася з причин, незалежних від покупця, гарантійний внесок покупцеві повертається. Таке невиконання також не повинно негативно впливати на його рейтинг.
Якщо ж у невиконанні договору є вина обох сторін, при оцінці ситуації враховуються обставини та дії кожної з них.
Водночас, обов'язки продавця в контексті виконання зобов'язань щодо поставки переважно визначаються умовами договору купівлі-продажу, а не самою кліринговою процедурою. Сьогодні ринкові учасники висловлюють ідею про необхідність більш збалансованої відповідальності сторін, що передбачає введення для продавця адекватних механізмів відповідальності у випадку неналежного виконання своїх зобов'язань.
Ми відкриті до такого діалогу, оскільки для стабільності біржового ринку важливо, щоб відповідальність і захист прав були збалансованими для обох сторін договору - і покупця, і продавця.
Отже, давайте детальніше розглянемо процес рейтингування. Яка це система і яким чином УКД визначає ризики, пов’язані з учасниками?
Рейтингова система виступає як інструмент, що базується на ризик-орієнтованому підході, для забезпечення виконання зобов'язань учасників фондових торгів.
Її мета полягає в тому, щоб не надавати учаснику узагальнену оцінку чи характеристику компанії в цілому. Тут важливо провести аналіз конкретного рівня ризику, спираючись на об'єктивні дані.
Одним з ключових аспектів оцінки є аналіз історії виконання попередніх біржових угод. Крім цього, враховуються й інші показники діяльності учасника. Методологія є прозорою, тому будь-яка компанія може ознайомитися з нею та самостійно провести оцінку. Ми фокусуємося на двох основних моментах. По-перше, це сама компанія: тривалість її діяльності, власники, наявність виконавчих проваджень та участь у процедурах банкрутства. По-друге, ми аналізуємо її поведінку на торгах: чи виконувала вона угоди в попередні квартали, чи підписувала виграні лоти, та чи зазнавала санкцій від біржі. Важливим є й рівень цін. Якщо компанія значно завищує ціну порівняно з ринковим індексом, а потім не виконує угоду, це призводить до суттєвих негативних наслідків у її рейтингу — невиконання в такому випадку обертається для неї в 3,5 рази дорожче, ніж за умов спокійної цінової ситуації.
Згідно з результатами оцінювання, учасники класифікуються на п'ять категорій - A, B, C, D і E - в залежності від рівня ризику. Оцінка оновлюється кожні три місяці. Вже наступного дня компанія має змогу переглянути у своєму особистому кабінеті свою категорію та детальний розрахунок балів. Якщо учасник не згоден з отриманими даними, він може подати апеляцію, яка буде розглянута протягом п'яти днів.
У цьому контексті важливо усвідомити суть процесу. Рейтингування не слугує покаранням за неналежне виконання угоди. Його мета полягає в тому, щоб забезпечити більш адекватну систему гарантування відповідно до рівня ризику, що пов'язаний із конкретним учасником.
Якщо компанія має тривалу позитивну історію та стабільно виконує свої зобов'язання, це має враховуватися. Якщо ж є проблеми з договірною дисципліною або недостатньо інформації для впевненої оцінки ризику, це також має відображатися у відповідному підході до гарантування майбутніх зобов'язань. Зараз ми аналізуємо дані із усіх ліцензованих товарних бірж, які займаються організацією та проведенням торгів необробленою деревиною. Їх, нагадаю, в Україні станом на зараз 4.
А що принципово змінилося після того, як система рейтингування почала охоплювати дані всіх чотирьох ліцензованих товарних бірж?
Перш за все, ми здобули набагато більш детальну інформацію про поведінку учасника.
Уявімо, що підприємство здійснює свою діяльність на різних біржах. На одній з платформ у нього може бути успішний досвід виконання угод, тоді як на іншій – зовсім інші результати. Якщо розглядати учасника лише на основі інформації з однієї біржі, ми отримаємо лише обмежене уявлення про його реальну поведінку.
Для ефективного управління ризиками цього не вистачає.
Тепер під час регулярних переоцінок враховуються дані з усіх чотирьох бірж. Це означає, що учасники оцінюються не тільки в межах кожної окремої платформи, а з урахуванням їхньої діяльності на всьому ринку, охопленому системою. Інтеграція всіх чотирьох бірж у єдину систему не відбулася миттєво; цей процес тривав і завершився кілька місяців тому, коли четверта біржа була включена до системи оцінки ризиків. Для мене це не просто технічне доповнення ще одного джерела даних. Це знаменує собою перехід до більш цілісного ризик-орієнтованого підходу на всьому ринку.
Цю систему ми не запроваджували без попередніх консультацій. Спочатку ми представили методологію для обговорення в ринковому середовищі, потім протестували її на торгах в одній з областей, і лише після цього розширили її застосування на всю країну та на форвардні контракти. Кожен етап ми узгоджували з біржами під час засідань їхніх секційних рад. Отже, це скоріше колективне рішення ринку, ніж вимога з боку клірингової установи.
Виходить, що використання єдиної методології оцінювання не гарантує ідентичності вимог для всіх учасників?
Саме так. Єдині правила не означають однаковий результат для всіх.
Універсальні принципи передбачають, що всі учасники проходять оцінювання за зрозумілою методологією, базуючись на об'єктивних критеріях. Власне, результати цієї оцінки визначають, який метод забезпечення зобов'язань найкраще відповідає конкретному рівню ризику.
Учасники мають різний професійний досвід. Деякі з них мають тривалі роки успішної роботи за контрактами, інші лише вступають на організований ринок, а в когось можуть виникати труднощі з дотриманням умов угод.
Важливо також окремо сказати про нових учасників. Відсутність історії виконання договорів не означає, що компанія вже порушувала зобов'язання. Але це означає, що в системи ще немає достатньої статистики, щоб оцінити її надійність із такою ж впевненістю, як учасника з тривалою історією.
Отже, нестача інформації може стати істотним фактором, що збільшує ризик. Це особливо наочно демонструється через дані пілота. Компанія з бездоганною репутацією інвестувала 3% від своєї торгівельної ставки, тоді як компанія з найгіршими показниками - 20%. І наслідки цього явища виявилися не лише в дотриманні дисципліни.
У Житомирській області, де здійснював свою діяльність пілот, вартість на торгах значно менше відхилялася від початкової ціни порівняно з сусідніми регіонами. Наприклад, дуб класу D був проданий на 47% вище стартової ціни, тоді як у Полтавській області цей показник сягнув 140%. Коли вартість невиконання стала суттєвою, сенс підвищувати ціну лише заради виграшу лота втратився, і вона почала наближатися до реальної вартості, за якою деревину насправді купують.
Раніше ми використовували універсальний підхід для всіх, не враховуючи індивідуальну історію поведінки. Проте учасники ринку самі підштовхнули нас до впровадження диференційованого методу. Вони звернулися до відповідного міністерства, яке стало посередником у обговоренні концепції запровадження ризик-орієнтованого підходу з урахуванням різних факторів.
Додам, що впровадження цієї системи стало ефективним антикризовим рішенням. Після проведення першого пілотного проекту з її використанням стало очевидно, що на ринку відбулися позитивні зміни. У зв'язку з цим було ухвалено рішення розширити застосування цього підходу на весь сегмент ринку.
Яке значення має гарантійний внесок у цій системі і які процеси з ним відбуваються після завершення торгів?
Гарантійне забезпечення - це один із інструментів управління ризиками та забезпечення виконання зобов'язань. Тому я б не розглядала його як формальну додаткову плату за участь у торгах. Його функція зовсім інша - зменшити ризики, які виникають у зв'язку з можливим невиконанням зобов'язань.
Знову ж, важливим аспектом є взаємозв'язок з рейтингами. Коли ми аналізуємо рівень ризику певного учасника, доцільно, щоб цей показник також впливав на методи забезпечення виконання його майбутніх зобов'язань.
Кошти обліковуються на кліринговому рахунку учасника, окремо від грошей УКД і окремо від грошей інших учасників. Так вимагає закон, він же прямо каже, що ці кошти не є доходом клірингової установи і що на них не можна накласти арешт за нашими зобов'язаннями.
Далі все залежить від результатів аукціону. Якщо учасник не здобув перемогу, його внесок буде звільнений, і компанія матиме можливість або зберегти його для майбутніх торгів, або повернути. Зазвичай кошти повертаються наступного робочого дня, але не пізніше ніж протягом трьох робочих днів. У разі виграшу, після підписання угоди, внесок передається продавцеві, який зараховує його до оплати за деревину. З цієї суми утримується біржовий збір. Щодо внеску за виконання, він автоматично повертається після виконання угоди, або залишається у разі порушення зобов'язань учасником.
А що стається з сумами, які учасники надають як заставу?
Важливо усвідомлювати, що ці фінансові ресурси не належать УКД і не можуть бути використані кліринговою установою за власним розсудом. Наголошую, що гарантійне забезпечення ведеться на окремому кліринговому рахунку конкретного учасника, відокремлено як від ресурсів УКД, так і від активів інших учасників. Таким чином, ці кошти не є доходом клірингової установи. Ми не розміщуємо їх на депозитах і не отримуємо з цього жодного прибутку. Кошти застосовуються виключно за призначенням гарантійного забезпечення та в межах процедур, передбачених чинним законодавством і Правилами клірингу.
Отже, УКД не розпоряджається цими коштами як власними. Їхнє подальше використання визначається результатами аукціонів та виконанням зобов'язань учасниками угоди.
Чи є наявність моделі з гарантійним забезпеченням характерною рисою України, чи це звична практика для організованих товарних ринків у світі?
Гарантійні механізми становлять фундамент організації структурованих товарних ринків і служать для контролю ризиків виконання зобов'язань на міжнародному рівні.
Організований ринок - це більше, ніж просто платформа для взаємодії покупців і продавців. Він також вимагає наявності інфраструктури, яка здатна вирішити питання, що виникають у разі ризику непогашення зобов'язань.
Цей механізм існує з давніх-давен. Людство давно усвідомило, що для налагодження відносин між різними сторонами потрібен нейтральний "арбітр". Найефективнішою стимуляцією для виконання угод є економічний інтерес. Коли учасник угоди вносить гарантійний депозит, він усвідомлює, що у разі невиконання своїх зобов'язань він його втратить. А якщо ринкові умови змінюються не на його користь, він уже розуміє, що можливі вигоди від порушення угоди перекриваються втратою депозиту, який незалежний арбітр у такій ситуації передасть добросовісній стороні.
Це пояснює, чому кліринг, забезпечення гарантій та управління ризиками є ключовими складовими сучасної ринкової інфраструктури.
Для України критично важливо адаптувати ці механізми до своїх особливостей, одночасно враховуючи методи, які використовуються на розвинених ринках.
Хто здійснює контроль над самою кліринговою організацією?
Передусім регулятор. Кліринг взагалі неможливий без ліцензії НКЦПФР, і ми отримали її наприкінці 2024 року. Комісія зареєструвала наші Правила клірингу і реєструє кожну зміну до них. Вона ж встановлює вимоги до капіталу, корпоративного управління, внутрішнього контролю, приміщень, програмних продуктів, персоналу і до системи управління ризиками, а ми регулярно перед нею звітуємо.
Наступним кроком є самі учасники. Всі документи, що стосуються нашої роботи — від правил клірингу до тарифів і угод — доступні для перегляду. Зміни, які суттєво впливають на учасників, обговорюються заздалегідь, перш ніж вони набудуть чинності.
Ще один аспект контролю, про який рідко згадують, - це законодавство щодо фінансового моніторингу. Ми зобов'язані перевіряти всіх учасників, тому й запитуємо відповідні документи. Компанії з країн-агресорів або тих, що під санкціями, не можуть бути учасниками клірингу, а відсутність необхідних документів змушує нас відмовити в участі. Інформація, яку ми отримуємо, має високий рівень захисту, а наша система інформаційної безпеки отримала підтвердження через незалежну міжнародну сертифікацію.
УКД займається не тільки дерев'яним ринком. Яким чином досвід в інших товарних сегментах може позитивно вплинути на цей сектор?
УКД дійсно взаємодіє з різними сегментами організованого ринку товарів, включаючи енергетичну галузь. Це дозволяє нам здобувати практичний досвід у роботі з різними торговими моделями, ризиками та методами забезпечення виконання зобов'язань.
Різниця в масштабах також значна. У сфері енергетики одна транзакція може становити в середньому мільйони гривень, тоді як у ринку деревини це приблизно сто сорок тисяч. Проте, у сегменті деревини налічується тисячі покупців, більшість з яких є малими підприємствами. Тому в цій галузі надзвичайно важливо враховувати індивідуальні особливості, а не оцінювати всіх за єдиними стандартами.
Звичайно, ми не можемо просто взяти механізм з одного ринку та механічно перенести його на інший. Кожен сегмент має свої особливості.
Проте основні принципи залишаються незмінними: важливо мати надійні дані, аналізувати ризики, слідкувати за виконанням зобов'язань та мати засоби для реагування на ці загрози.
Саме ця експертиза є корисною і для ринку деревини.
Як ви вважаєте, яким чином повинна еволюціонувати роль УКД у контексті зростання торгівлі деревиною?
З розвитком ринку важливо, щоб клірингова інфраструктура також еволюціонувала. Це передбачає подальше поліпшення системи рейтингування, вдосконалення роботи з даними, а також розвиток механізмів гарантування і управління ризиками. Ключовим моментом є те, що оцінка ризиків повинна залишатися гнучкою. Рейтинг не є статичним. Поведінка учасників може змінюватися, з'являється нова інформація, а сам ринок трансформується — тому підходи до оцінювання також повинні адаптуватися.
Отже, постійна переоцінка є ключовим аспектом.
Для нас критично важливо не лише підтримувати роботу вже існуючих механізмів, але й регулярно аналізувати їх відповідність актуальним вимогам ринку та вдосконалювати їх.
І майже кожна зміна, яку ми зробили за останній рік, почалася із запиту ринку. Так з'явилися банківські гарантії, зручніший "єдиний рахунок", оплата внеску за QR-кодом.
Якщо підсумувати в кількох словах: які переваги ринок лісоматеріалів отримує завдяки діяльності УКД?
Додатковий рівень захисту, контроль ризиків і більшу передбачуваність виконання зобов'язань. Але я б окремо виділила ще один момент. Ризик-орієнтований підхід дозволяє пов'язати фактичну поведінку учасника з підходом до гарантування його майбутніх зобов'язань.
Отже, досвід роботи відіграє важливу роль.
Якщо учасник постійно виконує умови угод і дотримується своїх зобов'язань, ця інформація реєструється системою. У разі виникнення труднощів з виконанням, вони також фіксуються.
Одна з основних цінностей ризик-орієнтованого підходу полягає в тому, що ринок отримує інструмент, який враховує не тільки сам факт підписання угоди, а й справжню активність усіх учасників.
Який міф про роботу клірингової установи вам доводиться спростовувати найчастіше?
Імовірно, один із найпоширеніших міфів полягає в тому, що клірингова установа лише накладає додаткові вимоги та ускладнює діяльність учасників.
Насправді, мета клірингу полягає у зворотному. Ми повинні спростити та зменшити ризики, зробивши їх більш зрозумілими і легшими для управління.
Ще одна важлива річ: кліринг потрібен не тоді, коли вже виникла проблема. Його завдання - створити систему, яка дозволяє працювати з ризиками заздалегідь.
Отже, кліринг в першу чергу спрямований на профілактику і контроль ризиків, а не на вирішення проблем, які вже виникли.
І на завершення уявімо протилежну ситуацію: завтра клірингової інфраструктури немає. Що першим відчують учасники торгів?
По-перше, брак комплексного підходу до оцінки і моніторингу ризиків, пов'язаних з контрагентами.
Доведеться значно більше покладатися на власну оцінку контрагента, його історію та здатність виконувати взяті на себе зобов'язання. При цьому не буде єдиного системного підходу до оцінювання ризиків та гарантування виконання договорів. Це значно підвищує адміністративні витрати на контрактацію, в рази уповільнює процес та ускладнює супровід виконання договорів.
Проте, якщо повернутись до теми нашої дискусії, можна зазначити, що основи клірингової інфраструктури насправді є досить зрозумілими.
Спершу укладається угода. Після цього ми спостерігаємо за процесом її виконання. Отримані результати формують дані про поведінку учасника. Ці дані слугують основою для оцінки його ризиковості. Відповідно до встановленого рівня ризику, визначається стратегія щодо забезпечення майбутніх зобов'язань.
Таким чином, ми здійснюємо перехід від елементарного запису результатів торгів до всебічного управління ризиками. У цьому я вбачаю основну цінність клірингової інфраструктури для організованого ринку.
Інші публікації
Популярне

У тренді